

Po kilku latach ostrożności wobec sektora biurowego inwestorzy mają coraz więcej powodów, by ponownie spojrzeć na Europę Środkowo-Wschodnią. Savills wskazuje, że region łączy obecnie wyższe stopy kapitalizacji niż rynki Europy Zachodniej z poprawiającymi się fundamentami najmu, ograniczoną nową podażą i perspektywą dalszego wzrostu czynszów.
Pomaga otoczenie gospodarcze. CEE należy do części Europy, dla której prognozy wzrostu pozostają relatywnie mocne, podczas gdy największe gospodarki zachodnie rozwijają się wolniej. To przekłada się na rynek najmu. Savills zakłada, że w 2026 r. popyt na biura w Europie wzrośnie o ok. 3 proc., a jednym z motorów poprawy będzie właśnie Europa Środkowo-Wschodnia.
Zmienia się również rynek inwestycyjny. W pierwszej połowie 2026 r. kapitał transgraniczny odpowiadał za 36 proc. inwestycji w biura w Europie – najwięcej od 2022 r. Wśród inwestorów szukających wyższych zwrotów Savills wymienia m.in. francuskie SCPI, coraz częściej analizujące miasta CEE.
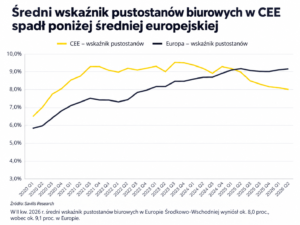
Argumentem jest podaż. W wielu stolicach regionu nowych biur powstaje niewiele, a najlepsze powierzchnie pozostają poszukiwane przez najemców. W Warszawie na 2026 r. Savills prognozował zaledwie ok. 72 tys. mkw. nowej podaży. Na koniec I kwartału wskaźnik pustostanów wynosił 9,5 proc., a w centrum 6,5 proc., przy czynszach za najlepsze powierzchnie na poziomie 23–28 euro za mkw. miesięcznie. Już w 2025 r. stawki prime w Warszawie wzrosły o ok. 6 proc.
Dla inwestorów oznacza to możliwość połączenia relatywnie atrakcyjnej ceny wejścia z potencjałem wzrostu dochodu z najmu. Selekcja pozostaje kluczowa: przewagę mają dobrze zlokalizowane, nowoczesne i efektywne energetycznie aktywa, wymagające ograniczonych nakładów. Według Savills okno na zakup najlepszych biur po cenach kojarzonych dotąd z bardziej oportunistycznymi strategiami stopniowo się zamyka.