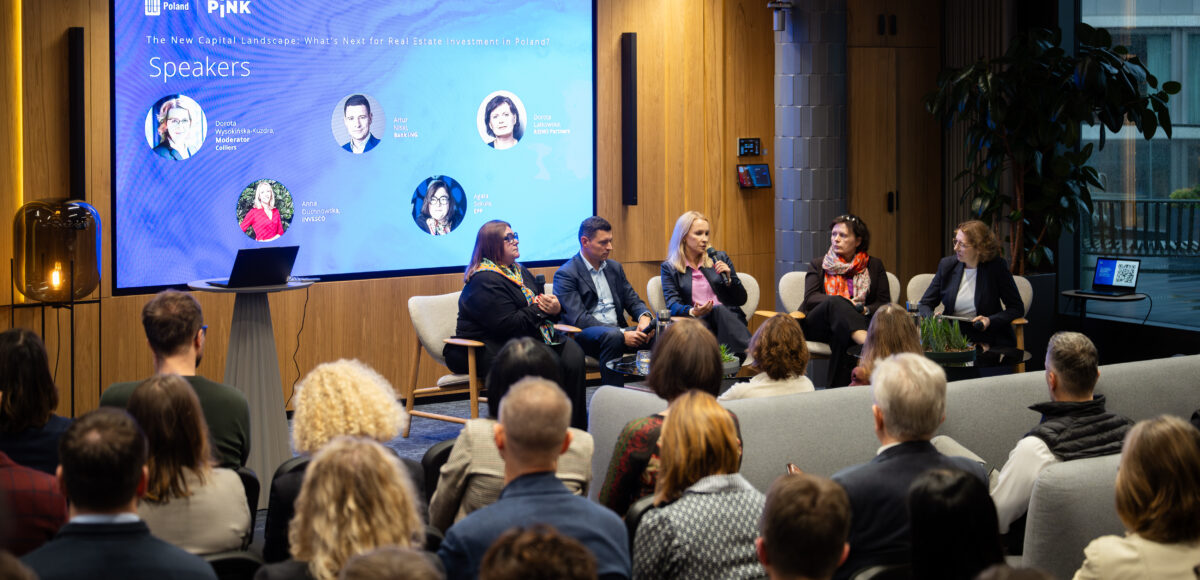

Polski rynek inwestycyjny ma za sobą najlepsze dziewięć miesięcy od 2018 r., ale kolejne transakcje mogą być trudniejsze do sfinalizowania. Rośnie koszt pieniądza, a kupujący coraz ostrożniej podchodzą do wycen nieruchomości. Jak wynika z „Post Expo Real Talks”, zorganizowanego przez PINK i ULI Poland, to już wpływa na warunki części transakcji. Tymczasem właściciele nie zawsze są gotowi obniżać ceny, zwłaszcza że banki oferują atrakcyjne warunki refinansowania. To, jak szybko sprzedający dostosują swoje oczekiwania, może przesądzić o aktywności inwestycyjnej w kolejnych miesiącach.
Według danych przedstawionych przez Marka Paczuskiego z Colliersa w ciągu trzech kwartałów br. w polskie nieruchomości komercyjne zainwestowano 4,8 mld euro, o ponad 80 proc. więcej niż rok wcześniej. To więcej niż w całym 2025 r., ale dynamika nie jest już tak imponująca. Po 3,06 mld euro w pierwszym półroczu wartość transakcji w III kwartale wyniosła ok. 1,74 mld euro wobec ok. 2 mld euro w II kwartale. Podczas spotkania podsumowującego monachijskie Expo Real Marek Paczuski wskazał na zmianę warunków, w jakich zawierane są kolejne umowy. Od lipca pięcioletnia stopa swapowa EUR IRS [rynkowa stawka określająca koszt zabezpieczenia oprocentowania kredytu w euro na pięć lat – przyp. red.] wzrosła o ponad 70 punktów bazowych.
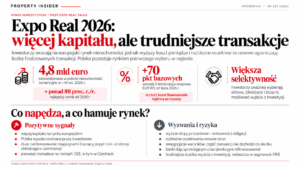
Wzrost rentowności obligacji odbija się już na stopach kapitalizacji w części przygotowywanych transakcji. Przy niezmienionym dochodzie wyższa stopa kapitalizacji oznacza niższą wycenę nieruchomości.
Bez założenia, że będzie drożej
– Nie słyszałem, by ktokolwiek zakładał w modelach inwestycyjnych spadek stóp kapitalizacji. Może być wręcz przeciwnie – mówił Marek Paczuski. Kupujący nie liczą już zatem na to, że za kilka lat będą mogli sprzedać budynek drożej tylko dzięki poprawie nastrojów. Więcej zależy od czynszów, kosztów i zarządzania konkretną nieruchomością. – Podczas Expo Real słyszałam więcej realizmu niż pesymizmu – zauważyła Dorota Wysokińska-Kuzdra z Colliers, prowadząca panel. Jej uwaga dobrze oddaje rozdźwięk między optymistycznymi ocenami polskiej gospodarki a ostrożnością, z jaką inwestorzy liczą przyszłe zyski.
Artur Niski z ING Banku Śląskiego mówił z kolei o umowach dopuszczających zmianę ceny w zależności od kosztu finansowania, w tym stóp swapowych [stawek wykorzystywanych przy zabezpieczaniu kosztów odsetek – przyp. red.]. – Widzieliśmy również transakcje, które nie doszły do skutku z powodu wzrostu stóp – wskazywał. Gdy warunki rynkowe zmieniają się między uzgodnieniem ceny a zamknięciem zakupu, kalkulacja zatwierdzona przez komitet inwestycyjny może przestać się zgadzać. Niektórzy inwestorzy renegocjują wtedy warunki, inni rezygnują.
Banki dają czas
Jednocześnie trwa silna konkurencja o najlepszych kredytobiorców. Banki mają dużo środków i oferują atrakcyjne marże, choć nie oznacza to automatycznie spadku całkowitego kosztu kredytu. Jak zauważył Artur Niski, krajowe instytucje potrafią skutecznie konkurować z niemieckimi – w części warszawskich transakcji przejmowały już finansowanie udzielone wcześniej przez banki z Niemiec.
– Widzimy w Polsce inwestorów, którzy zmieniają strategię: zamiast sprzedawać, decydują się na dokapitalizowanie inwestycji i przedłużenie finansowania – mówił Artur Niski. Podobny mechanizm opisał Marek Paczuski. Właściciel, który nie otrzymuje oczekiwanej ceny, może poczekać z transakcją, jeśli uda mu się utrzymać korzystne finansowanie. Wysoka dostępność kredytów nie musi więc przekładać się na większą podaż nieruchomości na sprzedaż.
Nie wszystko jest na sprzedaż
Dorota Latkowska z Reino Partners zwróciła uwagę na jeszcze jedno ograniczenie, widoczne szczególnie w logistyce. Najlepsze magazyny są dziś elementem strategicznej infrastruktury łańcuchów dostaw, dlatego ich właściciele traktują je jako aktywa do długoterminowego utrzymywania. W efekcie obrót w kluczowych lokalizacjach jest niewielki. Na rynku jest wprawdzie wiele nieruchomości, ale przy dokładniejszej analizie często okazuje się, że problemem jest cena albo jakość samego obiektu.
W Warszawie sytuacja wygląda inaczej, ale również ujawnia rozdźwięk między rynkiem najmu a inwestycjami. Pustostany w biurach spadły po III kwartale do 7,9 proc., a w strefach centralnych do 4,3 proc. Ograniczona podaż nowych budynków sprzyja wzrostowi czynszów. Anna Duchnowska z Invesco Real Estate wskazała jednak, że zakup dużego biurowca oznacza koncentrację kapitału w jednym aktywie i jednym mieście. Do tego inwestor musi uwzględnić zachęty dla najemców i nakłady na aranżację powierzchni – nominalny czynsz to jeszcze nie dochód, który zostaje właścicielowi.
Anna Duchnowska zwróciła też uwagę na problem krajowego kapitału instytucjonalnego, szczególnie istotny dla PRS. – Każdy komitet inwestycyjny zapyta: jak wyjdę z inwestycji? Kto kupi ode mnie tę nieruchomość? Gdzie są polskie instytucje? – mówiła. Jej zdaniem bez szerokiej grupy potencjalnych nabywców nawet perspektywiczny sektor ma ograniczenia.
W ocenie Agaty Sekuły z EPP ważna jest też różnorodność strategii inwestycyjnych. Podążanie całego rynku za jednym modnym sektorem może prowadzić do przepłacania za nieruchomości, podczas gdy gdzie indziej pozostają możliwości uzyskania dobrego zwrotu. Coraz większe znaczenie mają zatem wyniki konkretnego obiektu, a nie tylko popularność sektora, w którym działa.
Marek Paczuski prognozował, że o aktywności inwestycyjnej w kolejnych 12 miesiącach zadecyduje tempo dostosowania się sprzedających do nowych warunków. Zainteresowanie Polską pozostaje duże, ale kapitał nadal jest wymagający. W wielu przypadkach kluczowe okazuje się więc nie znalezienie kupującego, lecz uzgodnienie ceny, którą obie strony będą gotowe zaakceptować.