
Banki udzieliły od początku roku kredytów mieszkaniowych na 116,4 mld zł, ale niemal jedna trzecia nowej akcji kredytowej to refinansowania. Tymczasem ożywienie inwestycji przedsiębiorstw może się przełożyć na popyt na mieszkania dopiero za 4–6 kwartałów. Nawet wtedy korzyści nie rozłożą się równomiernie. Jak wynika z materiałów Kongresu Deweloperskiego 2026, część miast mierzy się z problemem przeciwnym do niedoboru mieszkań – kosztami rozwoju zabudowy przy malejącej liczbie mieszkańców.
Z danych Biura Informacji Kredytowej opublikowanych 26 października wynika, że w ciągu dziewięciu miesięcy br. banki i SKOK-i udzieliły 244,7 tys. kredytów mieszkaniowych o wartości 116,4 mld zł. To odpowiednio o 41,7 i 53 proc. więcej niż rok wcześniej. Tegoroczna wartość finansowania już o 10 mld zł przekroczyła wynik całego 2025 r., rekordowego pod tym względem. Sam wrzesień przyniósł blisko 13,9 mld zł nowych kredytów, o 30,6 proc. więcej r./r.
Za wzrostem stoją niższe koszty finansowania i rosnące wynagrodzenia. Jest jednak istotne zastrzeżenie: według BIK refinansowania kredytów zaciągniętych w okresie wyższych stóp procentowych odpowiadają już za prawie jedną trzecią nowej akcji kredytowej. Oznacza to, że znaczna część statystycznego wzrostu wynika ze zmiany warunków obsługi istniejących zobowiązań, a nie finansowania kolejnych zakupów nieruchomości. Same dane o wartości udzielonych kredytów nie pozwalają więc ocenić skali nowego popytu, szczególnie na rynku pierwotnym. Co więcej, średnia kwota kredytu mieszkaniowego wzrosła we wrześniu do 486,5 tys. zł, o 8,3 proc. r./r. Wzrost wartości finansowania jest zatem częściowo związany także z większymi kwotami pojedynczych zobowiązań.
Gospodarka z opóźnieniem
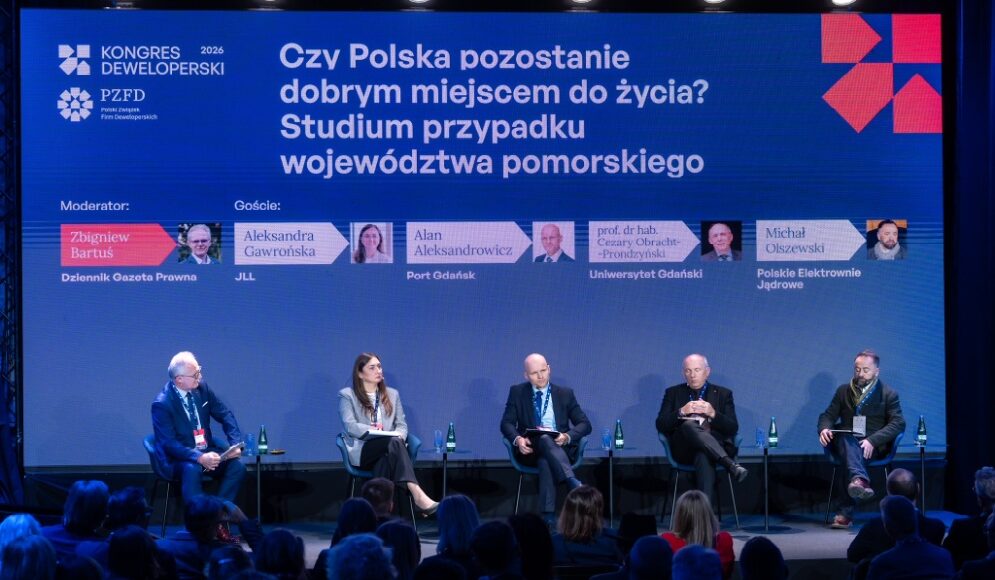
Dodatkowego kontekstu dostarczają wnioski z VII Kongresu Deweloperskiego zorganizowanego 23 października w Gdańsku przez Polski Związek Firm Deweloperskich. Wydarzenie poświęcono zależnościom między gospodarką, demografią, finansowaniem i polityką mieszkaniową.
Piotr Bujak, główny ekonomista PKO BP, wskazywał na rosnącą aktywność inwestycyjną przedsiębiorstw. Kredyty inwestycyjne średnich i dużych firm w portfelu banku rosły nawet o 30–40 proc. r./r. Zdaniem ekonomisty wpływ tego ożywienia na popyt mieszkaniowy może ujawnić się z opóźnieniem wynoszącym około 4–6 kwartałów.
Mechanizm prowadzi przez rynek pracy. Inwestycje przedsiębiorstw zwiększają zapotrzebowanie na pracowników, wspierają wynagrodzenia i poprawiają poczucie stabilności zatrudnienia. Dopiero później mogą przełożyć się na decyzje gospodarstw domowych o zakupie mieszkania. Oznaczałoby to, że część pozytywnych skutków obecnego ożywienia gospodarczego dla mieszkaniówki może być widoczna dopiero w latach 2027–2028. Nie jest to jednak prognoza automatycznego wzrostu sprzedaży. Znaczenie będą miały również ceny mieszkań, koszty kredytu i lokalizacja nowych miejsc pracy.
Nie wszędzie potrzeba więcej mieszkań
Różnice między lokalnymi rynkami były kolejnym istotnym wątkiem Kongresu.
Przedstawiciele Gdańska i Łodzi wskazywali na odmienne wyzwania stojące przed samorządami. Gdańsk rozwija się w warunkach silnego popytu mieszkaniowego, a miasto wykorzystuje m.in. współpracę z deweloperami, partnerstwo publiczno-prywatne i instrumenty planistyczne do realizacji celów mieszkaniowych oraz infrastrukturalnych.
Inna sytuacja występuje w Łodzi. Miasto od lat traci mieszkańców, a jednocześnie posiada około 37 tys. mieszkań komunalnych. Jak wskazywał podczas kongresu dr Adam Wieczorek, wiceprezydent Łodzi, każda nowa inwestycja mieszkaniowa oznacza dla samorządu przyszłe wydatki na drogi, transport, sieci, szkoły i pozostałe usługi publiczne. W mieście doświadczającym depopulacji dalsze rozpraszanie zabudowy może więc zwiększać koszty utrzymania infrastruktury bez proporcjonalnego wzrostu liczby mieszkańców. Z perspektywy samorządu istotna staje się zatem lokalizacja inwestycji i wykorzystanie istniejącej zabudowy, a nie wyłącznie liczba oddawanych mieszkań. To również ważny sygnał dla deweloperów. Wzrost gospodarczy i poprawa dostępności kredytu mogą wspierać popyt w skali kraju, ale nie gwarantują powodzenia projektu na konkretnym rynku. Znaczenie mają lokalny rynek pracy, kierunki migracji i kondycja finansowa samorządu.