
Po Expo Real 2026 obraz europejskich nieruchomości pozostaje niejednoznaczny. Inwestorzy analizują zakupy, ale droższe finansowanie ponownie wystawia wyceny na próbę. Polska i Europa Środkowo-Wschodnia mają przy tym argumenty, których brakuje części zachodnich rynków: szybszy wzrost gospodarczy, aktywny kapitał regionalny i perspektywy zwiększania dochodów z wybranych nieruchomości. Pytanie brzmi, ile kupujący są gotowi za te perspektywy zapłacić.
Zakończone 7 października targi w Monachium przyniosły zarówno deklaracje gotowości do inwestowania, jak i ostrzeżenia przed zbyt szybkim ogłaszaniem odbicia. Belgijski zespół Colliersa wskazuje na dostępność kapitału, w tym aktywność francuskich funduszy SCPI i funduszy amerykańskich. Główną przeszkodą pozostaje jednak różnica między zwrotami wymaganymi przez kupujących a oczekiwaniami właścicieli.
– Różnica między oczekiwaniami sprzedających i kupujących jest jeszcze większa niż wcześniej – oceniał przed targami Henning Koch, prezes Commerz Real, w rozmowie z CRE Media Europe. Wskazywał też na wpływ ostatnich zmian stóp procentowych oraz ograniczoną aktywność tradycyjnych inwestorów instytucjonalnych.
Europa kilku prędkości
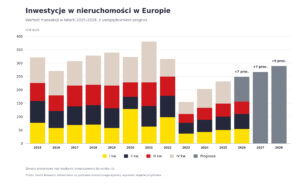
Dane nie pozwalają mówić o jednolitym ożywieniu. Według wstępnych szacunków Savills wartość europejskich transakcji w III kw. wyniosła około 46 mld euro, o 6 proc. mniej r./r. Po dziewięciu miesiącach rynek pozostawał jednak o 4 proc. powyżej ubiegłorocznego poziomu, z wynikiem około 156 mld euro. Za tą średnią kryją się duże różnice: w CEE firma szacuje wzrost o 34 proc., podczas gdy Wielka Brytania, Niemcy i Francja łącznie odnotowały spadek o 8 proc.
Także w obrębie jednego rynku większa aktywność zakupowa może współistnieć z presją na wyceny. W niemieckim sektorze przemysłowo-logistycznym wartość transakcji po dziewięciu miesiącach wzrosła według Savills o 13 proc., a ich liczba o 27 proc. Jednocześnie stopa zwrotu dla najlepszych nieruchomości logistycznych zwiększyła się do 4,6 proc., o 10 pkt baz. kw./kw. Przy niezmienionym dochodzie wyższa stopa oznacza niższą wartość budynku.
– Trwające procesy się przeciągają, obniżanie ceny w toku negocjacji jest rzeczywistością – napisał po Expo na LinkedIn Maximilian Wüstefeld, szef inwestycji logistycznych i przemysłowych w Niemczech w Cushman & Wakefield.
Polska ma własne argumenty
Podczas sesji poświęconej Polsce i CEE Emil Holmström, dyrektor inwestycyjny Eastnine, podtrzymał długoterminową ocenę atrakcyjności polskiego rynku, szczególnie Warszawy. Jak relacjonuje Property Forum, inwestor wiąże potencjał rynku ze wzrostem gospodarczym przekładającym się na zapotrzebowanie na powierzchnię i czynsze. Koncentruje się na wysokiej jakości biurach w centralnych lokalizacjach. Dopuszcza przy tym, że wzrost stóp przejściowo spowolni transakcje i uruchomi kolejną rundę ustalania akceptowalnych cen.
Znaczenie ma również pochodzenie pieniędzy. Ieva Vitaityte, zastępczyni zarządzającego funduszem w Capitalice, wskazywała podczas tej samej sesji na rosnącą gotowość inwestorów bałtyckich do wychodzenia poza rodzime rynki, z Polską jako naturalnym kierunkiem. Przyszłe zwroty wiązała przede wszystkim z ceną wejścia, potencjałem zwiększania dochodu operacyjnego oraz możliwością zakupu od właścicieli zmotywowanych do sprzedaży.
– Jednocześnie na rynku biurowym widoczna jest coraz większa elastyczność cenowa sprzedających – napisał w komentarzu po targach Bartłomiej Zagrodnik, partner zarządzający i prezes Walter Herz. Jego zdaniem zbliżenie oczekiwań stron może ułatwić zawieranie umów, ale nie oznacza automatycznej kompresji stóp kapitalizacji.
Dochód pod lupą
Większa rola dochodów z budynków również wymaga ostrożnych kalkulacji. Podczas panelu Real Asset Media na Expo Frank Aalbers z CBRE Investment Management podkreślał, że firma nie opiera założeń dla kapitału core i core-plus na agresywnym wzroście czynszów.
– W przyszłości to działalność operacyjna będzie głównym czynnikiem poprawy stóp zwrotu – wskazywała Lisa Pfisterer, zarządzająca Aberdeen Pan-European Residential Fund. Wśród sposobów poprawy wyników wymieniała sprawniejsze procesy najmu i kontrolę kosztów energii.
Powrót kupujących może więc następować wraz z akceptacją nowych cen przez sprzedających. Dla polskiego rynku szansą pozostają wzrost dochodów i napływ kapitału regionalnego. O tym, czy zainteresowanie przełoży się na transakcję, zdecyduje jednak rachunek konkretnego budynku: dochód po kosztach, potrzebne nakłady i cena finansowania.
fot. Pexels/filipovic