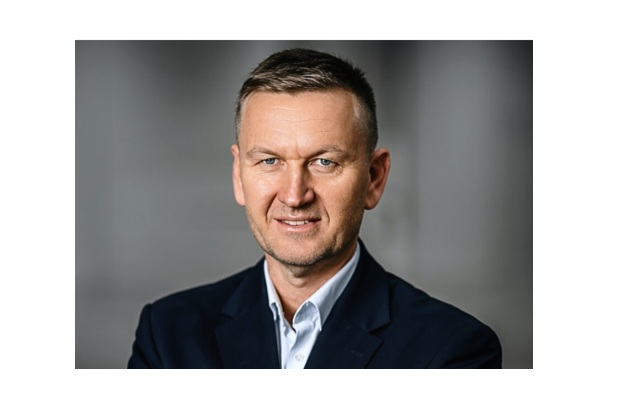

Największym zaskoczeniem pierwszego półrocza nie był poziom pustostanów, lecz to, jak szybko z rynku znikają najlepsze powierzchnie. Oficjalne statystyki nadal pokazują względny komfort po stronie najemców, ale już widzimy, że obecne okno negocjacyjne zamyka się szybciej, niż jeszcze niedawno oczekiwał rynek.
Polski rynek magazynowy coraz mniej przypomina klasyczny rynek nieruchomości, a coraz bardziej wskaźnik kondycji europejskiej gospodarki. To właśnie dlatego dziś równie ważne jak lokalne dane są sygnały płynące z globalnych łańcuchów dostaw, kosztu kapitału czy decyzji największych operatorów logistycznych. W SQM Advisory obserwujemy zjawisko, którego nie widać jeszcze w pełni w raportach. Mimo że poziom pustostanów pozostaje relatywnie wysoki, duże moduły magazynowe w wielu lokalizacjach są aktywnie negocjowane przez firmy logistyczne, e-commerce i lekką produkcję. Oznacza to, że rynek wygląda na bardziej dostępny, niż jest w rzeczywistości.
Potwierdzają to również nasze ostatnie rozmowy prowadzone podczas targów branżowych w Pekinie i Szanghaju. Coraz więcej azjatyckich firm analizuje Europę Środkowo-Wschodnią jako kierunek dalszej ekspansji, a Polska regularnie pojawia się w tych dyskusjach jako naturalny hub logistyczny regionu. Równocześnie deweloperzy pozostają ostrożni. Wysoki koszt finansowania i bardziej wymagające podejście instytucji finansowych ograniczają liczbę nowych projektów spekulacyjnych. To właśnie tutaj kryje się najważniejsza zmienna drugiego półrocza.
Naszym zdaniem największym ryzykiem dla rynku nie jest dziś spowolnienie popytu, lecz jego zbyt szybki powrót. Powoduje to kurczenie się luki pomiędzy czynszami wywoławczymi i efektywnymi.
Dla SQM Advisory, firmy doradczej, która wspiera najemców, inwestorów oraz właścicieli w podejmowaniu kluczowych decyzji związanych z wynajmem, zakupem i rozwojem nieruchomości, kluczowe jest czytanie trendów, zanim zmiana stanie się widoczna w statystykach.
Igor Roguski, partner w SQM Advisory
Komentarz ukazał się w roczniku „Na Półmetku 2026”